
 هنوز هیچ محصولی خریداری نکرده اید.
مدیریت مالی در زندگی مشترک چگونه باید باشد؟
تا حالا پیش آمده که آخر ماه به حساب بانکیتان نگاه کنید و ندانید بخش زیادی از درآمدتان کجا خرج شده است؟ یا با همسرتان درباره خرید یک وسیله، کمک مالی به خانواده یا میزان پسانداز اختلافنظر داشته باشید؟ این موقعیتها در بسیاری از زندگیهای مشترک اتفاق میافتند. مشکل معمولاً فقط کمبود درآمد نیست؛ گاهی نداشتن برنامه مشخص و انتظارات متفاوت باعث میشود حتی تصمیمهای ساده روزمره به موضوعی برای بحث و دلخوری تبدیل شوند.
مدیریت مالی در زندگی مشترک فقط به معنای کمتر خرج کردن نیست؛ بلکه یعنی زن و شوهر بدانند چه منابعی در اختیار دارند، هزینهها چگونه پرداخت میشوند و برای آینده چه برنامهای دارند. اهمیت این موضوع را پژوهشها نیز تأیید میکنند. مطالعهای منتشرشده در نشریه Family Relations نشان داد اختلافات مالی از مهمترین انواع اختلافات مرتبط با احتمال طلاق هستند؛ هرچند این ارتباط به معنای رابطه علت و معلولی قطعی نیست. (Dew et al., 2012)
در این مقاله، نحوه مدیریت مالی در زندگی مشترک را از گفتوگو درباره درآمد تا تقسیم هزینهها، انتخاب حساب بانکی، حل اختلافات و طراحی بودجه ماهانه بررسی میکنیم.
چگونه در زندگی مشترک مدیریت مالی داشته باشیم؟
برای شروع مدیریت مالی زندگی مشترک نیازی به دانش تخصصی اقتصاد ندارید. مهمتر از همه، داشتن یک روش مشخص و توافق دوطرفه برای تصمیمگیری است.
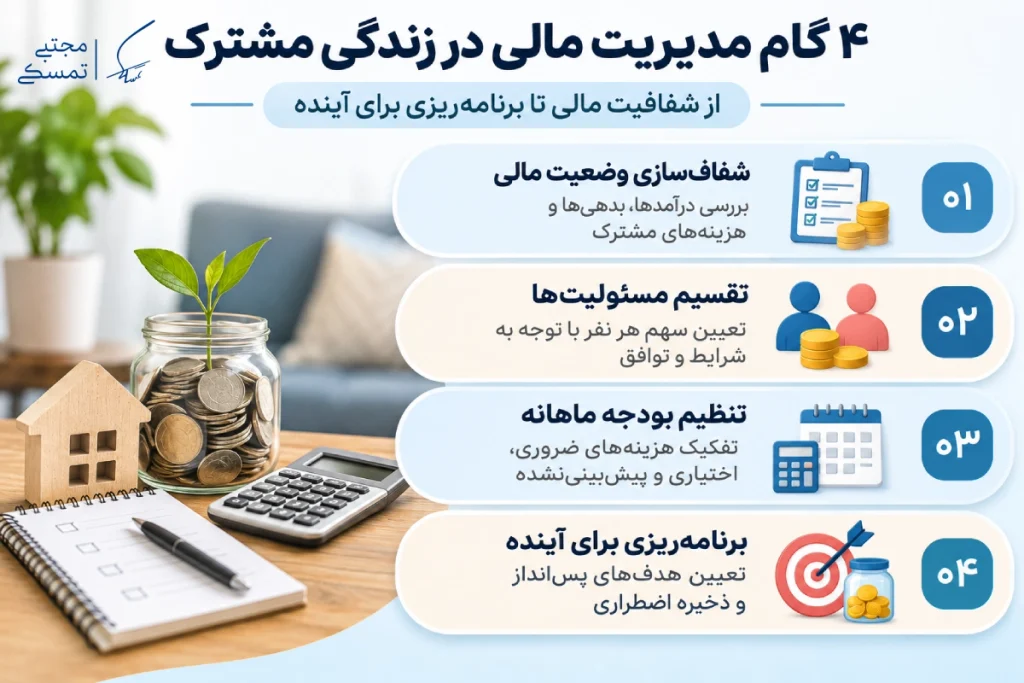
چهار گام اصلی عبارتاند از:
- شفافسازی وضعیت مالی
- تقسیم مسئولیتها
- تنظیم بودجه ماهانه
- برنامهریزی برای آینده
این مراحل به یکدیگر وابستهاند. تا زمانی که زوجین تصویر روشنی از وضعیت مالی خود نداشته باشند، تقسیم عادلانه هزینهها یا برنامهریزی برای آینده دشوار خواهد بود.
شفافسازی وضعیت مالی
یکی از نخستین اقدامات برای مدیریت پول در زندگی مشترک، گفتوگوی بدون قضاوت درباره وضعیت مالی است. هر دو نفر باید بدانند مجموع درآمد خانوار چقدر است، چه هزینههای ثابتی دارند و چه بدهیهایی باید پرداخت شوند.
این گفتوگو بهتر است موضوعاتی مانند اقساط، وامها، هزینه مسکن، تعهدات مالی خانوادگی و مخارج شخصی را نیز در بر بگیرد.
در پژوهشی روی ۱۰۷۹ زوج تازهازدواجکرده، ارتباط مالی سالم با رضایت زناشویی بیشتر و اختلافات مالی کمتر همراه بود. البته نتایج طولی پژوهش برای همه شاخصها و هر دو همسر یکسان نبود.
برای شروع، هر نفر میتواند فهرستی از درآمدها و تعهدات مالی خود تهیه کند. سپس زوجین در زمانی آرام، بدون سرزنش یا مقایسه، درباره آن صحبت کنند.
در این گفتوگو، استفاده از مهارت گوش دادن فعال کمک میکند هر فرد علاوه بر بیان شرایط خود، نگرانیها و انتظارات مالی همسرش را نیز بهتر درک کند.
شفافیت مالی به معنای کنترل دائمی حساب همسر نیست؛ هدف این است که تصمیمهای مشترک بر پایه اطلاعات واقعی گرفته شوند.
تقسیم مسئولیتها
آیا زن و شوهر باید دقیقاً به یک اندازه در هزینههای خانه مشارکت کنند؟ پاسخ به درآمد، شرایط شغلی، مسئولیتهای خانوادگی و توافق آنها بستگی دارد.
یکی از روشها، تقسیم مساوی هزینههاست. اما وقتی درآمدها تفاوت زیادی دارند، تقسیم متناسب با درآمد ممکن است برای زوجین قابلقبولتر باشد.
برای مثال، اگر درآمد یک نفر ۴۰ میلیون و دیگری ۲۰ میلیون تومان باشد، سهم آنها از درآمد خانوار بهترتیب حدود ۶۷ و ۳۳ درصد است. در این شرایط میتوان هزینههای مشترک را با همین نسبت تقسیم کرد.
البته عدالت مالی همیشه به معنای پرداخت مبلغ برابر نیست. مسئولیت نگهداری از فرزند، کارهای خانه، وضعیت سلامت و محدودیتهای شغلی نیز باید در توافق زوجین در نظر گرفته شوند.
بنابراین بهتر است سهم هر نفر با توافق تعیین شود و در صورت تغییر شرایط، دوباره بررسی شود.
مدیریت هزینههای مشترک فقط به تقسیم پول محدود نمیشود؛ توانایی گفتوگو، درک نیازهای یکدیگر و رسیدن به توافق هم اهمیت دارد. برای تقویت این مهارتها در رابطه، میتوانید با دوره هنر زندگی مشترک آشنا شوید.
هنر زندگی مشترک
تنظیم بودجه ماهانه
بودجهبندی به زوجین کمک میکند پیش از خرج کردن درآمد، برای آن برنامه داشته باشند. بودجه مناسب باید واقعبینانه باشد؛ یعنی بر اساس مخارج واقعی خانواده تنظیم شود، نه تصویری ایدهآل از هزینهها.
برای شروع، هزینهها را به سه گروه تقسیم کنید:
- هزینههای ضروری: اجاره، خوراک، قبوض، حملونقل و درمان.
- هزینههای اختیاری: تفریح، خریدهای غیرضروری و رستوران.
- هزینههای دورهای و پیشبینینشده: تعمیرات، بیمه، مناسبتها و مخارج اضطراری.
بهتر است هزینههای چند ماه گذشته را بررسی کنید تا برآورد دقیقتری داشته باشید. مخارجی که هر ماه تکرار نمیشوند نیز باید در بودجه سهم داشته باشند.
برای مثال، اگر بیمه خودرو سالانه پرداخت میشود، میتوان هر ماه بخشی از مبلغ آن را کنار گذاشت.
همچنین لازم است زوجین درباره خریدهای بزرگ توافق کنند. تعیین یک سقف مشخص برای خریدهایی که نیازمند مشورت هستند، میتواند از سوءتفاهم جلوگیری کند.
اگر میخواهید در کنار برنامهریزی مالی، مهارت گفتوگو و توافق با همسرتان را هم تقویت کنید، میتوانید برای آشنایی بیشتر با دوره هنر زندگی مشترک، نمونه صوتی رایگان آن را دریافت کنید.
اگر میخواهی ببینی دوره «هنر زندگی مشترک» چقدر میتونه برای رابطهات کاربردی باشه، یک فایل صوتی رایگان از محتوای دوره رو گوش کن!
برنامهریزی برای آینده
پسانداز زمانی مؤثرتر است که هدف مشخصی داشته باشد. جمله «باید بیشتر پسانداز کنیم» بهتنهایی برنامه مالی محسوب نمیشود.
بهتر است اهداف را به سه دسته تقسیم کنید: کوتاهمدت مانند خرید لوازم ضروری، میانمدت مانند تأمین هزینه آموزش یا سفر و بلندمدت مانند خرید مسکن یا برنامهریزی برای بازنشستگی.
برای هر هدف، مبلغ موردنیاز، زمان دستیابی و سهم ماهانه پسانداز را مشخص کنید.
برای مثال، اگر زوجی قصد دارند طی ۱۲ ماه، ۶۰ میلیون تومان برای یک هدف مشخص کنار بگذارند، باید ماهانه ۵ میلیون تومان پسانداز کنند؛ البته بدون در نظر گرفتن تغییر قیمتها یا بازده احتمالی پسانداز.
تشکیل صندوق اضطراری نیز اهمیت دارد. این صندوق برای شرایطی مانند بیکاری، بیماری یا تعمیرات ضروری در نظر گرفته میشود. میزان مناسب آن به ثبات درآمد و هزینههای خانوار بستگی دارد.
نکته مهم این است که پسانداز نباید به عاملی برای محرومیت شدید یا تنش دائمی تبدیل شود. برنامهای پایدارتر است که نیازهای ضروری و کیفیت زندگی را هم در نظر بگیرد.
حساب مشترک بهتر است یا حساب جداگانه؟
یکی از پرسشهای رایج درباره اهمیت مسائل مالی در ازدواج این است که آیا زن و شوهر باید تمام درآمدشان را در یک حساب نگهداری کنند یا حسابهای جداگانه داشته باشند؟
هر روش مزایا و محدودیتهایی دارد.
| روش | مزیت اصلی | محدودیت احتمالی |
| حساب مشترک | شفافیت بیشتر در هزینههای خانوار | احتمال اختلاف درباره برداشتهای شخصی |
| حساب جداگانه | حفظ اختیار فردی در مخارج | دشوارتر شدن پیگیری برخی هزینههای مشترک |
| روش ترکیبی | تفکیک هزینههای شخصی و مشترک | نیازمند توافق و پیگیری منظم |
مطالعهای منتشرشده در Journal of Personality and Social Psychology با بررسی شش مطالعه و مجموعاً ۳۸۵۳۴ شرکتکننده نشان داد زوجهایی که منابع مالی خود را تجمیع میکنند، بهطور کلی رضایت بیشتری از رابطه گزارش میکنند. بااینحال، این یافته به معنای مناسب بودن حساب مشترک برای همه زوجین نیست.
برای بسیاری از خانوادهها، روش ترکیبی میتواند گزینهای عملی باشد. در این روش، هر نفر حساب شخصی خود را حفظ میکند و مبلغ توافقشدهای را برای مخارج خانوار به حساب یا بودجه مشترک اختصاص میدهد.
انتخاب نهایی باید با توجه به اعتماد متقابل، شرایط اقتصادی، مقررات بانکی و ترجیحات زوجین انجام شود.
استقلال مالی زن و شوهر در زندگی مشترک
استقلال مالی در ازدواج به معنای پنهانکاری یا بیتوجهی به مسئولیتهای مشترک نیست. منظور این است که هر فرد، در کنار مشارکت در زندگی خانوادگی، اختیار و امنیت مالی متناسب با شرایط خود داشته باشد.
برای مثال، زن و شوهر میتوانند پس از پرداخت هزینههای مشترک و پسانداز توافقشده، مبلغی را برای مخارج شخصی خود در نظر بگیرند. درباره هزینهکرد این مبلغ، تا زمانی که تعهدات مشترک آسیب نمیبینند، نیازی به دریافت تأیید برای هر خرید کوچک نباشد.
این موضوع بهویژه زمانی اهمیت پیدا میکند که یکی از زوجین درآمد مستقل ندارد یا به دلیل مراقبت از فرزند و مسئولیتهای خانوادگی کمتر کار میکند.
نباید ارزش مشارکت در زندگی را صرفاً با درآمد نقدی سنجید. کار خانگی و مراقبتی نیز بخشی از مسئولیتهای ضروری خانواده است، حتی اگر حقوق مستقیمی برای آن پرداخت نشود.
استقلال مالی همچنین با دسترسی به اطلاعات مالی، امکان مشارکت در تصمیمهای مهم و نداشتن محدودیتهای یکطرفه ارتباط دارد.
در یک رابطه سالم، شفافیت و استقلال میتوانند در کنار یکدیگر وجود داشته باشند. زوجین میتوانند درباره اهداف مشترک توافق کنند، بدون آنکه تمام تصمیمهای شخصی یکدیگر را کنترل کنند.
اختلافات مالی زن و شوهر را چگونه مدیریت کنیم؟
اختلافنظر درباره پول همیشه نشانه وجود مشکل جدی در رابطه نیست. زن و شوهر ممکن است به دلیل تجربههای خانوادگی متفاوت، نگرش یکسانی به خرج کردن، پسانداز یا کمک مالی به دیگران نداشته باشند.
برای مثال، فردی که در خانوادهای با مشکلات اقتصادی بزرگ شده، ممکن است پسانداز را مهمترین اولویت بداند؛ درحالیکه همسرش به هزینه کردن برای تفریح و تجربههای مشترک اهمیت بیشتری بدهد.
یک پژوهش نشان میدهد اختلافات مالی زوجین اغلب حول دو دغدغه اصلی شکل میگیرند: احساس عدالت و مسئولیتپذیری مالی.
در چنین شرایطی، تقویت مهارتهای ارتباطی به زوجین کمک میکند نگرانیها و انتظارات مالی خود را روشنتر مطرح کنند و بهجای سرزنش، درباره راهحلها گفتوگو کنند.
برای مدیریت این اختلافات، چند راهکار کاربردی وجود دارد:
- بهجای سرزنش، درباره مسئله مشخص صحبت کنید. بهجای گفتن «تو همیشه پولها را هدر میدهی»، بگویید «این ماه هزینه خریدها بیشتر از بودجه شده؛ چطور میتوانیم آن را مدیریت کنیم؟»
- دلیل نگرانی طرف مقابل را بشنوید. گاهی اختلاف ظاهراً درباره مبلغ یک خرید است، اما نگرانی اصلی یکی از زوجین به احساس ناامنی مالی مربوط میشود.
- برای تصمیمهای مهم قانون مشترک داشته باشید. مثلاً توافق کنید خریدهای بالاتر از مبلغ مشخص، گرفتن وام یا ایجاد تعهد مالی جدید با مشورت دوطرفه انجام شود.
- در شرایط عصبانیت تصمیم نگیرید. اگر گفتوگو به تنش شدید رسید، آن را متوقف کنید و در زمان مناسب ادامه دهید.
انجمن روانشناسی آمریکا (APA) نیز بر اهمیت شناخت نگرشهای متفاوت زوجین به پول و تمرین گفتوگوی سازنده درباره مسائل مالی تأکید میکند.
در همین زمینه، مجتبی تمسکی بر این نکته تأکید میکند که برای ساختن رابطه سالم، علاقه بهتنهایی کافی نیست و زوجین باید مهارت گفتوگو و مدیریت اختلافات را یاد بگیرند. این دیدگاه درباره اختلافات مالی نیز کاربرد دارد؛ زیرا داشتن برنامه اقتصادی بدون توانایی گفتوگوی مؤثر، برای حل همه مشکلات کافی نیست.
اگر اختلافات مالی به تحقیر، تهدید، پنهانکاری گسترده یا کنترل یکطرفه منابع مالی منجر شدهاند، موضوع فراتر از یک اختلاف بودجهای است و ممکن است به کمک تخصصی نیاز داشته باشد.
نمونه برنامه مدیریت مالی ماهانه برای زوجین
فرض کنید یک خانواده سهنفره با درآمد ماهانه ۶۰ میلیون تومان زندگی میکند. نفر اول ۳۵ و نفر دوم ۲۵ میلیون تومان درآمد دارند. زوجین میتوانند با توافق، هزینهها و پسانداز خود را به شکل زیر تنظیم کنند:
| عنوان | مبلغ ماهانه (تومان) |
|---|---|
| اجاره و قبوض | ۱۷ میلیون |
| خوراک و خرید خانه | ۱۰ میلیون |
| هزینه فرزند | ۵ میلیون |
| حملونقل و درمان | ۶ میلیون |
| هزینه شخصی زوجین | ۶ میلیون |
| تفریح | ۳ میلیون |
| پسانداز مشترک | ۸ میلیون |
| هزینههای پیشبینینشده | ۵ میلیون |
| مجموع | ۶۰ میلیون |
نحوه اجرای برنامه
- بررسی ماهانه: در پایان ماه، هزینههای واقعی را با بودجه مقایسه کنند و در صورت نیاز، برنامه ماه بعد را اصلاح کنند.
- تقسیم هزینهها: زوجین میتوانند متناسب با درآمد خود، هزینههای مشترک را تأمین کنند؛ مثلاً همسر اول ۵۸ درصد و همسر دوم ۴۲ درصد هزینههای مشترک را بپردازند.
- پسانداز مشترک: هر ماه مبلغ مشخصی برای اهداف مشترک مانند خرید خانه یا صندوق اضطراری کنار بگذارند.
- هزینههای شخصی: هر دو مبلغی مستقل برای خریدهای شخصی داشته باشند.
تنظیم بودجه تنها قدم اول است؛ آنچه باعث میشود این برنامه در عمل ادامه پیدا کند، پایبندی به برنامهریزی و بازبینی منظم هزینههاست. زوجین میتوانند با بررسی ماهانه، نقاط ضعف برنامه را شناسایی کنند و آن را با شرایط جدید زندگی هماهنگ سازند.
جمعبندی
در این مقاله دیدیم که برای مدیریت بهتر پول، زوجین باید ابتدا وضعیت مالی خود را بشناسند، سپس درباره تقسیم هزینهها توافق کنند، بودجهای واقعبینانه داشته باشند و برای اهداف آینده برنامهریزی کنند. همچنین حساب مشترک و استقلال مالی لزوماً در تضاد نیستند؛ میتوان با انتخاب روشی متناسب با شرایط خانواده، هر دو را حفظ کرد.
نتیجه اصلی این است که برنامه مالی موفق، برنامهای نیست که فقط روی کاغذ اعداد درستی داشته باشد؛ بلکه باید برای هر دو نفر قابلقبول، قابلاجرا و قابلاصلاح باشد. حتی یک گفتوگوی کوتاه و منظم درباره پول میتواند نقطه شروعی برای تصمیمگیری آگاهانهتر و کاهش سوءتفاهمهای مالی باشد.
سوالات متداول
1- آیا برای مدیریت مالی زندگی مشترک حتماً به درآمد بالا نیاز است؟
خیر. مدیریت مالی به معنای برنامهریزی متناسب با منابع موجود است، نه داشتن درآمد بالا. خانوادههایی با درآمد محدود نیز میتوانند هزینهها را اولویتبندی کنند، بدهیها را مدیریت کنند و در صورت امکان مبالغ کوچکی پسانداز کنند.
2- اگر یکی از زوجین درآمد ثابتی نداشته باشد، بودجه چگونه تنظیم شود؟
بهتر است بودجه ضروری بر اساس درآمدی محافظهکارانه و قابلاتکا تنظیم شود. درآمدهای اضافی یا متغیر میتوانند پس از دریافت، به پسانداز، پرداخت بدهی یا اهداف مشترک اختصاص پیدا کنند. ایجاد ذخیره اضطراری نیز برای چنین خانوادههایی اهمیت بیشتری دارد.
3- هر چند وقت یکبار باید برنامه مالی مشترک را بررسی کنیم؟
بررسی کوتاه هفتگی برای پیگیری مخارج و بازبینی کامل ماهانه برای اصلاح بودجه میتواند نقطه شروع مناسبی باشد. همچنین هنگام تغییر شغل، افزایش اجاره، تولد فرزند یا ایجاد بدهی جدید باید برنامه مالی دوباره بررسی شود. این بازهها پیشنهادهای اجرایی هستند و زوجین میتوانند آنها را با شرایط خود تنظیم کنند.
دیدگاهتان را بنویسید